Une jeune pousse peut manquer de capital avant même de savoir si son produit répond à une demande réelle. Le danger ne vient pas uniquement des dépenses importantes : il apparaît lorsque les décisions de développement, d’embauche et de commercialisation reposent sur des hypothèses encore fragiles.
Pour un fondateur canadien, la priorité consiste donc à transformer l’incertitude commerciale en preuves vérifiables, sans immobiliser prématurément ses ressources. Entretiens clients, précommandes, pilotes payants et suivi des coûts permettent de comprendre progressivement qui achète, pourquoi et à quelles conditions.
Cette démarche ne signifie pas qu’il faut attendre une certitude absolue avant d’agir. Elle consiste plutôt à engager suffisamment de moyens pour apprendre, puis à augmenter les investissements lorsque les résultats deviennent reproductibles. Le financement, les embauches et l’accélération commerciale peuvent alors répondre à des besoins constatés plutôt qu’à des prévisions optimistes.
Tester son idée sans compromettre sa trésorerie
- Remplacer les compliments et déclarations d’intérêt par des engagements observables : précommandes, paiements ou accords formalisés.
- Valider progressivement les besoins, les ventes et les marges avant de transformer les dépenses variables en charges fixes.
- Accélérer uniquement lorsque l’acquisition de clients, la rentabilité des ventes et la capacité opérationnelle sont suffisamment démontrées.
- Pourquoi des produits appréciés en démonstration échouent-ils malgré des retours positifs ?
- Comment vérifier l’intérêt de clients potentiels avant de construire tout le produit ?
- Comment vérifier qu’un modèle d’affaires fonctionne avant d’augmenter les coûts fixes ?
- Autofinancement ou investisseurs : quelle voie choisir quand les premières ventes arrivent ?
- Comment savoir si une entreprise est réellement adaptée au financement par capital de risque ?
- Quelles embauches prématurées fragilisent le plus une jeune pousse en phase de validation ?
- Quelle erreur transforme une démarche itérative en succession d’essais sans direction ?
- Quand une jeune pousse est-elle réellement prête à accélérer ses ventes ?
Pourquoi des produits appréciés en démonstration échouent-ils malgré des retours positifs ?
Un produit peut susciter beaucoup d’enthousiasme lors d’une démonstration sans trouver suffisamment d’acheteurs. Les compliments mesurent souvent l’intérêt pour une idée, la qualité d’une présentation ou la sympathie envers son fondateur. Ils ne prouvent ni la volonté de payer ni l’existence d’un besoin prioritaire. La validation commerciale exige donc des engagements plus concrets.
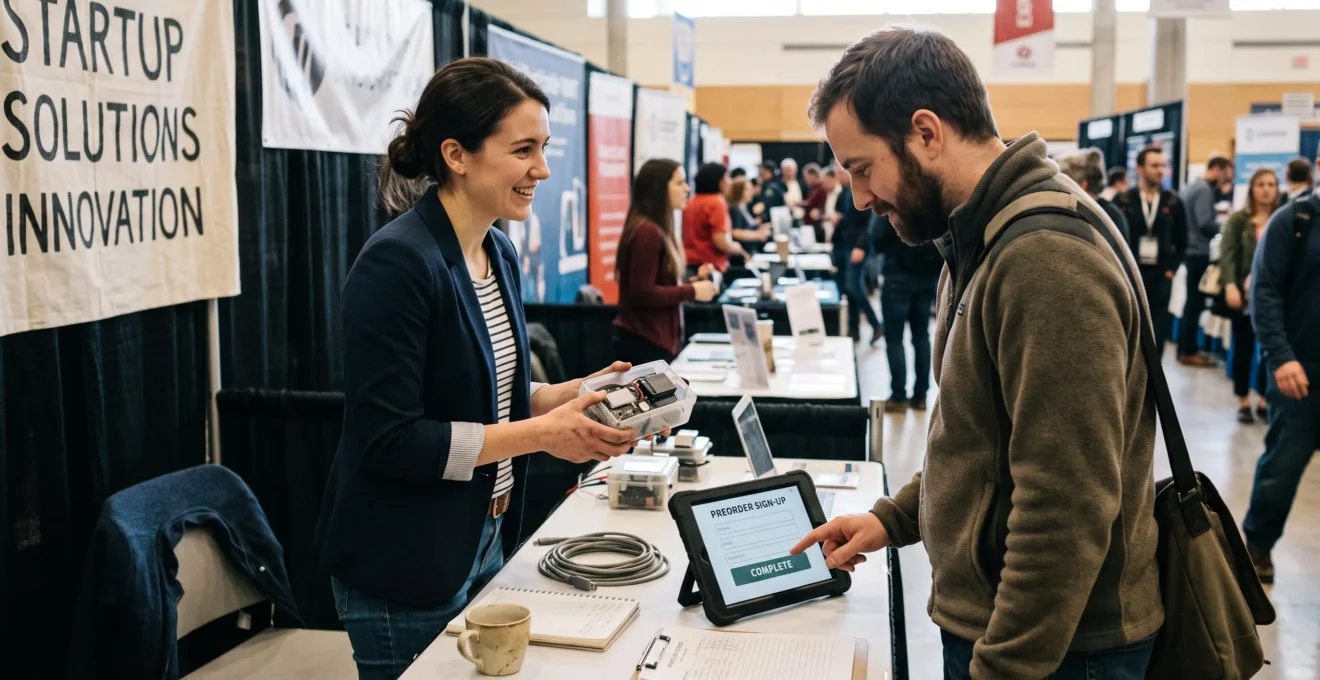
Dans un salon entrepreneurial comme Startupfest à Montréal, un visiteur peut apprécier un prototype, poser des questions et encourager son créateur sans envisager d’acheter. La même situation peut se produire lors d’un marché local ou d’une journée de démonstration organisée par un incubateur canadien.
Ce décalage s’explique notamment par la politesse sociale. Dire « votre idée est intéressante » ne coûte rien. Acheter demande au contraire de renoncer à une partie de son budget, de modifier ses habitudes ou d’assumer un risque.
Le biais de confirmation du fondateur amplifie ce problème. Après des semaines de travail, il devient tentant de considérer chaque réaction positive comme une preuve que le marché attend le produit. Cette interprétation peut justifier trop tôt une première production importante, une campagne publicitaire ou un recrutement commercial.
Pour obtenir des signaux plus solides, il faut remplacer les questions générales par des propositions engageantes :
- Proposer une précommande avec un prix et des conditions clairement définis.
- Demander un dépôt remboursable dans un cadre transparent, plutôt qu’une simple inscription à une liste d’attente.
- Pour une solution interentreprises, solliciter une lettre d’intention précisant les conditions envisagées.
- Vérifier si le prospect accepte de consacrer du temps à un essai réel ou à une prochaine étape commerciale.
Ces engagements n’offrent pas tous le même niveau de preuve. Une lettre d’intention non contraignante reste moins convaincante qu’une transaction payée. Une précommande peut aussi être annulée. L’objectif est donc de mesurer la qualité des engagements, et pas seulement leur nombre.
La Banque de développement du Canada souligne l’importance de confirmer le besoin du marché avant de passer à l’exécution commerciale dans son article sur les compétences entrepreneuriales et la validation d’une entreprise.
Une démonstration réussie doit ouvrir une conversation commerciale vérifiable. Lorsque les premiers prospects acceptent un engagement concret, la jeune pousse dispose d’une meilleure base pour tester son offre sans financer immédiatement son développement complet.
Comment vérifier l’intérêt de clients potentiels avant de construire tout le produit ?
Une jeune pousse peut vérifier l’intérêt de clients potentiels sans développer entièrement son produit en combinant entretiens, page d’atterrissage, maquette interactive et pilote payant. Chaque étape doit tester une incertitude précise avec un investissement limité. La preuve devient plus convaincante lorsque les prospects consacrent du temps, acceptent un engagement ou paient pour résoudre leur problème.
La première difficulté consiste à savoir si le problème existe indépendamment de la solution imaginée. Lors d’un entretien, mieux vaut demander « Comment avez-vous résolu ce problème la dernière fois ? » que « Achèteriez-vous une application capable de le résoudre ? ».
La première formulation révèle un comportement passé, les solutions de remplacement et éventuellement les dépenses déjà consenties. La seconde invite le prospect à imaginer une intention future qu’il n’aura peut-être jamais à concrétiser.
Une fois le besoin identifié, les tests peuvent devenir progressivement plus engageants.
| Test | Preuve recherchée | Limite principale |
|---|---|---|
| Entretiens problème-solution | Existence, fréquence et conséquences du problème | Les déclarations peuvent différer des comportements réels. |
| Page d’atterrissage | Réaction à une proposition de valeur et demande d’information | Un clic ou une inscription ne garantit pas un achat. |
| Maquette cliquable | Compréhension de l’offre et capacité à réaliser une tâche | L’utilisabilité ne démontre pas la disposition à payer. |
| Pilote payant | Acceptation d’une offre réelle à un prix convenu | Un client isolé ne démontre pas encore la reproductibilité des ventes. |
Cette progression évite de confondre validation technique et validation commerciale. Un prospect peut comprendre parfaitement une interface sans éprouver le besoin de l’utiliser régulièrement. Inversement, un client prêt à payer pour un service encore manuel peut révéler un besoin suffisamment important pour justifier un développement ultérieur.
Il faut également distinguer les résultats selon l’origine des participants. Des proches ou des contacts personnels peuvent accepter un essai par solidarité. Pour approfondir la validation, la jeune pousse doit ensuite approcher des prospects qui ne connaissent pas son équipe et vérifier si leurs réactions restent comparables.
Au Canada, des structures d’accompagnement peuvent faciliter cette démarche. DMZ, rattaché à Toronto Metropolitan University, distingue notamment les activités de validation des hypothèses commerciales, l’acquisition des premiers clients et la préparation à la croissance. Sa présentation des programmes d’accompagnement décrit notamment un programme Validator consacré aux preuves issues du marché. Les modalités d’admission doivent être vérifiées directement auprès de l’organisme.
D’autres incubateurs, comme le CEIM à Montréal, ou des dispositifs régionaux peuvent également constituer des pistes d’accompagnement selon le secteur et la province. Leur existence ne garantit toutefois ni l’admission ni l’obtention d’un financement.
Un premier cycle de validation en cinq actions
- Définir un segment de clientèle précis et rédiger une fiche indiquant son problème principal, son contexte et les solutions qu’il utilise déjà.
- Réaliser des entretiens centrés sur des expériences passées et conserver une synthèse des comportements et difficultés observés.
- Créer une page d’atterrissage ou une maquette simple et documenter l’offre, le public exposé et les réactions obtenues.
- Proposer un engagement concret adapté au produit et conserver un registre des précommandes, paiements ou accords obtenus.
- Comparer les résultats aux critères fixés avant le test et produire une décision écrite : poursuivre, modifier l’offre ou arrêter cette hypothèse.
La prochaine décision concerne alors la viabilité économique. Obtenir un premier paiement représente un progrès, mais il reste à vérifier si ce revenu peut être reproduit sans augmenter les coûts plus rapidement que les ventes.
Comment vérifier qu’un modèle d’affaires fonctionne avant d’augmenter les coûts fixes ?
Un modèle d’affaires commence à démontrer sa viabilité lorsque des clients réels achètent à des conditions reproductibles, que les ventes dégagent une contribution économique suffisante et que les encaissements permettent de soutenir l’activité. Avant d’augmenter les coûts fixes, la jeune pousse doit mesurer ses marges, son acquisition client, ses revenus répétés et ses besoins de trésorerie.
Une première vente ne suffit pas à établir la rentabilité. Elle peut provenir d’une relation privilégiée, d’une remise exceptionnelle ou d’un effort commercial impossible à reproduire à grande échelle.
La validation économique exige donc de distinguer plusieurs dimensions :
- La marge unitaire : ce qu’il reste d’une vente après les coûts directement variables nécessaires pour fournir le produit ou le service.
- Le coût d’acquisition client : les dépenses commerciales et marketing engagées pour obtenir de nouveaux clients, rapportées aux acquisitions réellement attribuables à ces efforts.
- Le réachat ou le renouvellement : la proportion de clients qui continuent à payer lorsque le produit répond à un besoin récurrent.
- Le cycle d’encaissement : le temps entre les dépenses nécessaires à la livraison et le paiement effectivement reçu.
Ces indicateurs doivent être interprétés ensemble. Une marge positive ne protège pas automatiquement la trésorerie si l’entreprise doit payer ses fournisseurs longtemps avant de recevoir l’argent de ses clients. De même, une acquisition initiale rentable peut masquer un modèle fragile si les clients ne renouvellent pas leur abonnement.
Le principe de prudence consiste à privilégier les dépenses variables avant les engagements fixes. Une production à la demande, un espace partagé ou une mission de sous-traitance peuvent permettre d’ajuster les moyens engagés au volume réellement vendu.
Pour décider si une charge fixe devient soutenable, le fondateur peut établir son propre seuil de rentabilité. Il commence par estimer la contribution moyenne d’une vente après ses coûts variables, puis détermine le volume de ventes nécessaire pour couvrir les nouvelles charges fixes.
Cas pratique hypothétique : faut-il louer un atelier ?
Une jeune pousse canadienne vend un produit à 100 $ CA. Chaque vente entraîne 60 $ CA de coûts variables, ce qui laisse une contribution de 40 $ CA avant les charges fixes.
Elle envisage un atelier qui ajouterait 2 000 $ CA de charges mensuelles. Il lui faudrait donc 50 ventes supplémentaires par mois pour couvrir cette nouvelle dépense, toutes choses égales par ailleurs. Ce calcul pédagogique exclut notamment les impôts, les dépenses exceptionnelles et les éventuels coûts d’acquisition supplémentaires.
Si ce volume n’est pas encore reproductible, conserver une solution de production flexible peut être plus prudent.
Le seuil calculé ne doit pas être confondu avec une prévision de ventes. Il sert à identifier la condition économique nécessaire pour prendre une décision, puis à vérifier si cette condition peut réellement être atteinte.
La jeune pousse doit également tester ses canaux commerciaux. Des clients acquis grâce au réseau personnel du fondateur ne prouvent pas qu’un canal publicitaire, une prospection structurée ou un partenariat générera les mêmes résultats.
Lorsque les premières transactions montrent une économie cohérente, la question du financement devient plus concrète : faut-il poursuivre avec les ressources déjà générées ou mobiliser du capital extérieur pour avancer plus rapidement ?
Autofinancement ou investisseurs : quelle voie choisir quand les premières ventes arrivent ?
Le choix entre autofinancement et investisseurs dépend du modèle économique, du capital nécessaire et de la vitesse à laquelle l’entreprise doit se développer. L’autofinancement convient souvent à une validation progressive alimentée par les ventes. Des investisseurs peuvent devenir pertinents lorsque la croissance exige des ressources importantes et que le marché offre un potentiel d’expansion suffisamment élevé.
Une jeune pousse qui vend un service spécialisé peut parfois financer son amélioration grâce aux revenus de ses premiers clients. À l’inverse, un projet technologique nécessitant d’importants travaux de développement avant sa commercialisation peut avoir besoin de capitaux externes.
L’enjeu n’est donc pas de choisir la méthode la plus valorisée dans l’écosystème entrepreneurial, mais celle qui correspond à la structure de l’entreprise.
| Critère | Autofinancement | Investisseurs en capital |
|---|---|---|
| Rythme de croissance | Souvent ajusté aux revenus et aux ressources disponibles | Peut viser une expansion plus rapide |
| Propriété de l’entreprise | Pas de dilution liée à cette méthode | Part du capital généralement cédée aux investisseurs |
| Contraintes | Dépendance à la trésorerie disponible | Attentes de rendement, gouvernance et jalons de développement |
| Utilité principale | Valider progressivement et conserver de la flexibilité | Financer un plan d’expansion ou des investissements difficiles à autofinancer |
Le capital de risque ne correspond pas simplement à une réserve d’argent supplémentaire. Il introduit généralement des attentes de croissance et de rendement, ainsi qu’une relation de gouvernance qui influence certaines décisions stratégiques.
Une levée trop précoce peut créer une pression pour recruter, développer et acquérir des clients avant que les hypothèses commerciales soient suffisamment confirmées. Les fonds obtenus risquent alors de servir à accélérer un modèle encore incertain plutôt qu’à financer une croissance démontrée.
Il existe aussi des solutions intermédiaires : prépaiements de clients, prêts adaptés à l’entreprise, programmes d’aide publique ou soutien à certains travaux de recherche et développement.
Au Canada, le programme de recherche scientifique et de développement expérimental (RS&DE) peut offrir des encouragements fiscaux pour certains travaux répondant à des critères scientifiques ou technologiques précis. Les études de marché et les activités de promotion commerciale sont toutefois exclues de ces travaux admissibles, comme l’expliquent les critères officiels d’admissibilité du programme RS&DE publiés par la Agence du revenu du Canada.
Un crédit d’impôt éventuel ne doit donc pas être inscrit comme financement acquis avant vérification de l’admissibilité et de ses modalités. Il ne se substitue pas non plus automatiquement à la trésorerie requise pour payer les dépenses courantes.
Avant de lever des fonds, le fondateur devrait formaliser ce que le capital supplémentaire permettra de démontrer, les dépenses prévues et les conditions qui justifieraient un investissement ultérieur.
Cette analyse conduit à une distinction importante : une entreprise peut être rentable et prometteuse sans constituer une occasion adaptée au capital de risque.
Comment savoir si une entreprise est réellement adaptée au financement par capital de risque ?
Une entreprise est adaptée au capital de risque lorsqu’elle peut raisonnablement viser un marché important, reproduire rapidement ses ventes, développer un avantage concurrentiel et offrir une perspective de rendement compatible avec les attentes des investisseurs. Un modèle rentable mais à croissance progressive peut être excellent pour son fondateur sans correspondre à cette logique de financement.
Le capital de risque repose sur une dynamique particulière : les investisseurs prennent des participations dans des entreprises risquées en espérant que certaines généreront des rendements suffisamment élevés pour compenser les échecs d’autres investissements.
Cette logique favorise notamment les entreprises capables d’étendre leur activité sans augmenter leurs coûts dans les mêmes proportions. Une technologie pouvant être déployée sur plusieurs marchés illustre ce potentiel. Une activité fortement dépendante d’interventions humaines individualisées peut rencontrer davantage de limites opérationnelles, même lorsqu’elle est rentable.
La possibilité d’une sortie future, par acquisition ou introduction en bourse, fait aussi partie des considérations habituelles de nombreux investisseurs en capital de risque. Cela ne signifie pas qu’une sortie donnée soit garantie ou souhaitable pour chaque entreprise.
Au Canada, plusieurs catégories d’acteurs peuvent intervenir à différents stades :
- Les investisseurs providentiels investissent généralement à titre privé et peuvent intervenir relativement tôt.
- Les fonds de capital de risque recherchent des entreprises présentant un potentiel de croissance et de rendement correspondant à leur stratégie.
- BDC Capital participe à l’écosystème canadien d’investissement en capital, avec des mandats et des critères propres aux véhicules concernés.
- Certains accélérateurs combinent accompagnement entrepreneurial et possibilités d’investissement, selon leurs programmes.
Les exigences exactes varient selon les acteurs. Les critères présentés par la BDC soulignent notamment l’importance d’une équipe compétente, d’un avantage concurrentiel distinctif et d’une possibilité de croissance rapide et soutenue.
Avant d’approcher un fonds, le fondateur peut réaliser un auto-diagnostic autour de quatre questions :
- Le marché accessible peut-il soutenir une croissance nettement supérieure à l’activité actuelle ?
- Les ventes peuvent-elles être reproduites sans intervention constante du fondateur ?
- L’entreprise possède-t-elle un avantage difficile à reproduire par ses concurrents ?
- L’équipe peut-elle exécuter un plan d’expansion crédible et gérer les ressources correspondantes ?
Les critères de décision doivent être établis selon le secteur, la maturité commerciale et les caractéristiques du modèle. Un seuil universel de chiffre d’affaires ne permet pas de répondre correctement à ces questions.
Il faut également distinguer la capacité à obtenir des fonds de la nécessité d’en obtenir. Une jeune pousse peut présenter un dossier intéressant tout en disposant de revenus suffisants pour mener sa prochaine phase de validation.
Lever des fonds pour obtenir une reconnaissance sociale peut produire un mauvais alignement entre les attentes des investisseurs et les besoins économiques de l’entreprise. Le financement devrait correspondre à un usage précis, pas à une simple étape symbolique.
Lorsque cette adéquation reste incertaine, préserver la flexibilité financière peut s’avérer préférable. Cette prudence s’applique également au recrutement, qui engage durablement des ressources avant même que le volume d’activité soit garanti.
Quelles embauches prématurées fragilisent le plus une jeune pousse en phase de validation ?
Les embauches les plus risquées sont celles qui créent des charges salariales permanentes pour répondre à une demande encore hypothétique. Une équipe commerciale importante, une capacité de production surdimensionnée ou un service client dimensionné pour une clientèle future peuvent épuiser la trésorerie. Les recrutements précoces se justifient davantage lorsqu’ils accélèrent directement la validation d’une hypothèse essentielle.
Le coût d’une embauche ne se limite pas au salaire affiché. Il faut aussi tenir compte des charges employeur applicables, de l’équipement, de l’encadrement, de l’intégration et des obligations contractuelles ou réglementaires pertinentes.
La difficulté principale tient au caractère récurrent de ces dépenses. Une fois le poste créé, l’entreprise doit maintenir une capacité de financement suffisante, même si les ventes prennent plus de temps que prévu.
Cette contrainte peut modifier les décisions commerciales. Une jeune pousse qui doit couvrir plusieurs nouvelles rémunérations peut être tentée d’augmenter brutalement ses dépenses marketing, d’accepter des clients peu rentables ou de lancer un produit insuffisamment testé.
Le recrutement transforme alors une incertitude de marché en pression immédiate sur la trésorerie.
Avant d’embaucher, il est utile de distinguer deux catégories de besoins :
- Les postes liés au volume : production, traitement des commandes, soutien client ou prospection répétitive, dont les besoins augmentent avec une demande effectivement constatée.
- Les compétences critiques : expertise technique, commerciale ou réglementaire indispensable pour tester une hypothèse que l’équipe actuelle ne peut pas évaluer correctement.
Dans le premier cas, des solutions flexibles peuvent être envisagées : sous-traitance, prestataires indépendants, partenaires spécialisés ou interventions ponctuelles d’experts.
Des stages ou missions à temps partiel peuvent également être pertinents, à condition de respecter les règles d’emploi applicables dans la province concernée. Un contrat flexible ne supprime pas automatiquement les obligations légales liées à la relation de travail.
Le recrutement d’un profil stratégique constitue une exception possible. Un cofondateur technique capable de construire et d’évaluer un prototype indispensable, par exemple, peut réduire une incertitude déterminante.
La question à poser n’est pas seulement « cette personne serait-elle utile ? », mais plutôt « quel apprentissage ou quelle capacité critique son arrivée rendrait-elle possible, et pourquoi une solution temporaire ne suffirait-elle pas ? ».
Une décision d’embauche devrait enfin être confrontée à plusieurs scénarios de revenus, incluant un ralentissement commercial. Cette analyse permet d’évaluer la durée pendant laquelle l’entreprise pourrait honorer ses engagements sans compter sur une accélération encore non démontrée.
Conserver une équipe légère ne signifie pas renoncer à progresser. Cela permet plutôt de multiplier des expérimentations utiles, à condition que celles-ci suivent une méthode suffisamment rigoureuse pour produire des décisions cohérentes.
Quelle erreur transforme une démarche itérative en succession d’essais sans direction ?
L’erreur principale consiste à multiplier les tests sans formuler d’hypothèse précise ni fixer de critère de réussite avant de commencer. Dans ce cas, chaque résultat peut être interprété favorablement après coup, même lorsqu’il contredit l’objectif initial. Une démarche itérative utile doit produire des connaissances comparables et conduire à des décisions explicites.
Une jeune pousse peut modifier régulièrement son prix, sa présentation, ses fonctionnalités et sa clientèle cible sans jamais déterminer ce qui explique réellement les résultats obtenus.
Cette agitation donne l’impression d’avancer. Pourtant, lorsque plusieurs variables changent simultanément, il devient difficile d’attribuer une amélioration ou une dégradation à une décision particulière.
La discipline expérimentale repose sur une distinction simple : un test doit chercher à réfuter ou confirmer une hypothèse déterminée, plutôt qu’à recueillir des impressions supplémentaires.
Avant chaque expérience commerciale, quatre éléments doivent être documentés :
- L’hypothèse à examiner, formulée de manière suffisamment précise pour être testée.
- Le segment de clientèle concerné et les conditions de recrutement des participants.
- Le comportement observable qui constituera un signal favorable ou défavorable.
- Le critère de décision fixé avant de connaître les résultats.
Après l’expérience, l’équipe consigne les observations, les écarts avec les attentes et la décision retenue. Elle peut poursuivre, modifier une partie de son approche ou abandonner l’hypothèse lorsque les résultats ne la soutiennent pas.
Cas hypothétique : une offre qui n’obtient pas de précommandes
Une jeune pousse teste une solution auprès de prospects correspondant à un profil défini. Avant de lancer l’essai, elle prévoit de mesurer le nombre de personnes acceptant une précommande au prix annoncé.
Si les participants reconnaissent le problème mais refusent l’offre, l’équipe peut explorer le prix, les fonctionnalités ou les modalités d’achat. Si le problème n’est pas reconnu par les prospects ciblés, elle doit plutôt réexaminer son hypothèse de marché.
Ces interprétations restent provisoires : les motifs de refus doivent être examinés avant de décider si le produit ou le marché est en cause.
Le piège inverse consiste à changer entièrement de direction après chaque retour négatif. Un prospect qui refuse une fonctionnalité ne signifie pas nécessairement que le marché n’existe pas. Il peut simplement révéler une mauvaise présentation, une différence de contexte ou une solution inadaptée.
Pour identifier les difficultés structurelles, l’équipe doit observer si les mêmes objections reviennent chez des prospects comparables, dans des conditions de test similaires.
Il faut également conserver des indicateurs stables d’une expérimentation à l’autre : engagement commercial, conversion vers une étape définie, coût d’acquisition ou renouvellement, selon l’hypothèse étudiée.
Changer les critères de réussite après chaque essai peut rendre tous les résultats apparemment positifs, sans permettre de savoir si l’entreprise progresse réellement.
Une fois les hypothèses commerciales et économiques testées avec suffisamment de constance, la jeune pousse peut examiner une question différente : augmenter les ventes accélérera-t-il un modèle qui fonctionne déjà ou amplifiera-t-il ses fragilités ?
À retenir avant d’accélérer
- Une croissance saine doit reposer sur des ventes reproductibles, pas sur quelques succès isolés.
- Les capacités financières et opérationnelles doivent être évaluées ensemble : vendre davantage n’est utile que si l’entreprise peut livrer et encaisser correctement.
- L’augmentation des dépenses doit rester progressive et réversible tant que les effets d’un volume supérieur n’ont pas été observés.
Quand une jeune pousse est-elle réellement prête à accélérer ses ventes ?
Une jeune pousse est prête à accélérer ses ventes lorsque son acquisition client devient suffisamment prévisible, que ses transactions présentent une économie soutenable et que ses opérations peuvent absorber un volume supérieur sans dégrader l’expérience client ni la trésorerie. La décision doit être fondée sur des résultats répétés et un test d’augmentation contrôlée, plutôt que sur une période de ventes encourageante.
Accélérer signifie engager davantage de ressources pour produire plus de résultats commerciaux. Cette décision est pertinente lorsque les mécanismes qui génèrent ces résultats sont compris et suffisamment reproductibles.
Il faut distinguer deux logiques de croissance.
Dans une accélération poussée, l’entreprise augmente son budget marketing, recrute ou investit dans la production en supposant que les ventes suivront. Les dépenses précèdent alors la confirmation des résultats.
Dans une accélération tirée par la demande, l’entreprise augmente progressivement ses moyens parce que les ventes observées, les marges et la capacité opérationnelle justifient un investissement supplémentaire.
La seconde logique protège davantage la trésorerie, même si elle ne supprime ni les risques concurrentiels ni les variations de la demande.
Avant de passer à une phase de croissance plus rapide, le fondateur devrait disposer de réponses documentées aux questions suivantes :
- Le coût d’acquisition des clients est-il mesuré sur des ventes réellement attribuables aux canaux utilisés ?
- La contribution économique par vente est-elle positive, et suffit-elle à soutenir les autres dépenses selon le volume prévu ?
- Les clients rachètent-ils ou renouvellent-ils lorsque le modèle suppose une relation commerciale récurrente ?
- La production, la livraison et le soutien peuvent-ils absorber une augmentation de la demande sans baisse importante de qualité ?
- La trésorerie peut-elle supporter les délais de paiement, les besoins de stock et les dépenses additionnelles ?
Ces critères ne constituent pas une formule universelle. Une entreprise de logiciels par abonnement, un fabricant de produits physiques et un prestataire de services n’auront ni les mêmes cycles d’encaissement ni les mêmes contraintes de capacité.
Pour tester sa maturité, la jeune pousse peut conduire une expérimentation d’accélération limitée. Elle augmente modérément le volume de prospection, les commandes ou les dépenses d’acquisition, puis compare les résultats aux conditions observées auparavant.
Le suivi doit porter autant sur les nouvelles ventes que sur leurs conséquences : marges, délais de livraison, réclamations, renouvellements et besoins de financement.
Si le coût d’acquisition augmente fortement ou si les opérations se dégradent, poursuivre l’expansion peut masquer les faiblesses du modèle. Il devient alors préférable de corriger les contraintes identifiées avant d’engager davantage de capital.
Le danger du développement prématuré est cumulatif : les nouvelles charges fixes réduisent la capacité financière à modifier le produit, tandis que la pression commerciale incite à maintenir des dépenses malgré des résultats décevants.
Un passage à l’échelle prudent repose donc sur des étapes explicites. Chaque augmentation de capacité doit correspondre à une hypothèse mesurable et à des conditions de poursuite ou d’arrêt définies avant l’investissement.
La prochaine action consiste à sélectionner l’incertitude qui menace le plus la trésorerie, à définir une expérimentation abordable et à consigner le résultat attendu. Cette discipline permet de faire de chaque dépense un choix éclairé plutôt qu’un pari sur une croissance espérée.
Peut-on valider une idée de startup sans avoir de produit fonctionnel ?
Oui. Des entretiens portant sur les comportements réels des clients, une page d’atterrissage ou une maquette permettent de vérifier certaines hypothèses avant le développement. Un pilote payant ou une précommande apporte ensuite une preuve commerciale plus forte. Aucun de ces tests ne garantit à lui seul la viabilité de l’entreprise.
Combien de clients faut-il interroger avant de considérer une idée comme validée ?
Il n’existe pas de nombre universel applicable à toutes les jeunes pousses. Le fondateur doit tenir compte de la diversité des clients visés, de la cohérence des problèmes observés et du niveau d’engagement commercial obtenu. Des entretiens convergents peuvent justifier une étape supplémentaire, mais la validation économique nécessite des observations sur des transactions réelles.
Un prototype développé pour tester le marché donne-t-il droit au crédit d’impôt RS&DE ?
Pas automatiquement. Le programme canadien RS&DE vise certains travaux répondant à des exigences scientifiques ou technologiques spécifiques. La recherche de marché et la promotion commerciale sont exclues. Un prototype ne suffit donc pas à établir l’admissibilité : la nature des travaux, les incertitudes traitées et les critères fiscaux applicables doivent être examinés.
Comment protéger sa trésorerie pendant une phase de validation prolongée ?
Il est utile de suivre régulièrement les liquidités disponibles, les paiements attendus et les engagements à venir. Les dépenses variables, les prestations ponctuelles et les engagements commerciaux limités préservent davantage la flexibilité que des charges fixes importantes. Le fondateur doit aussi définir les conditions dans lesquelles il réduira les dépenses, modifiera l’offre ou interrompra un test.
Une jeune pousse doit-elle rechercher des investisseurs dès ses premières ventes ?
Non. Les premières ventes peuvent permettre de financer une partie de la validation grâce aux revenus des clients. La recherche d’investisseurs devient plus pertinente lorsqu’un besoin de capital clairement identifié correspond à un modèle susceptible de se développer à l’échelle recherchée. L’entreprise doit également considérer la dilution, les attentes de croissance et les conséquences sur sa gouvernance.